המשקיעים יזכרו את תשפ"ו לטובה: עליות חדות במניות האנרגיה והביטוח
השנה העברית אמנם נחתמה בזינוק שנתי של כ-36% במדד ת"א 35, אבל הבורסה המקומית, וול סטריט ורוב בורסות אירופה והמזרח הרחוק סגרו שבוע תנודתי בירידות שערים. ברקע: הזינוק במחירי הנפט בעקבות ההסלמה באיראן, העלאת הריבית באירופה והחשש מהעלאות ריבית בארה"ב וביפן

וול סטריט סיימה ביום שישי שעבר שבוע מסחר מקוצר ותנודתי למדי. לאחר ארבעה ימים רצופים של ירידות שערים, נרשם תיקון שבלם חלקית את ההפסדים. גם כך, בסיכום שבועי מדד S&P 500 איבד 0.8%, הדאו ג'ונס ירד1.6%, הנאסד"ק 0.7% ומדד ראסל 2000 – 2.4%.
שבוע המסחר החל רק ביום שלישי, עקב חופשת "לייבור דיי" ביום שני. בימי המסחר שהתקיימו בלט החשש של המשקיעים מהעלאה קרובה בריבית. נתוני התעסוקה החזקים משבוע שעבר ונתוני האינפלציה שפורסמו בשבוע שעבר, כולל הזינוק במדד המחירים ליצרן (PPI), מגבירים את הסבירות שהפדרל ריזרב יחליט על ביצוע העלאת ריבית נוספת, בפגישתו הקרובה ביום רביעי השבוע (16 בספטמבר).
השווקים בארה"ב תמחרו בסיום שבוע המסחר סבירות של 87% להעלאת ריבית ב-0.25% ביום רביעי הקרוב, לעומת 50% בלבד בשבוע הקודם.
מסחר עצבני בנפט
המתיחות המחודשת מול איראן הזניקה במהלך השבוע את מחיר חבית נפט מסוג ברנט (Brent) מעבר ל-107 דולרים. עם זאת, ביום שישי נרשם תיקון ומחירי האנרגיה נסוגו בכ-3% חזרה לאזור ה-104 דולרים, מה שהרגיע מעט את השווקים בשלב זה. המסחר העצבני בנפט הושפע בשבוע החולף גם מהשבתת צינור נפט מרכזי בערב הסעודית.
הזינוק במחירי הנפט ובמחירי הסולר, לשיא של כ-6 דולרים לגלון, יוצר פיצול מגמות בסקטורים שונים בוול סטריט ובבורסות אחרות בעולם. בעוד שסקטורים כמו מניות הנפט והגז רושמים ביצועי יתר משמעותיים ומניות התעשייה הביטחונית מעוררות עניין רב, סקטורים אחרים סופגים חבטות.
בראש רשימת הסקטורים הנפגעים ניצב סקטור התחבורה, התעופה והלוגיסטיקה. מניות של חברות תעופה, ספנות ומשלוחים רשמו ירידות ניכרות. דלק סילוני וסולר הם מרכיב ההוצאה הגדול ביותר של חברות אלו, והזינוק במחירים חותך ישירות ברווחיותן.
עוד ברשימת הנפגעים: תעשיית הרכב, הצריכה המחזורית וסקטור התשתיות(Utilities) . מניות הטכנולוגיה (Big Tech) רשמו, לעומת זאת, תגובה מעורבת בעיקר בזכות השקות מוצרים חדשים של אפל ואנבידיה.
ירידות בביטקוין ובאת'ריום
הציפיות להעלאת ריבית קרובה משפיעות גם על מטבעות הקריפטו המובילים, שרשמו מגמה שלילית בשבוע. הביטקוין נסחר כבר בפחות מ-77,000 דולר. המטבעות הדיגיטליים מגיבים בדרך כלל באופן שלילי לאפשרות של העלאת ריבית, מאחר שהם אינם נושאים תשואת ריבית מובנית.
גם את'ריום (ETH) , המטבע הדיגיטלי השני בחשיבותו, נחלש לרמות של כ-2,450 דולר לאחר ריצה חזקה ומרשימה בחודש אוגוסט.
לצד ירידות המחירים, הפעילות מאחורי הקלעים נותרה ענפה: בורסת נאסד"ק השקיעה כ-100 מיליון דולר בחברה האם של בורסת הקריפטו קראקן (Kraken ) במטרה להרחיב ולפתח תשתיות מסחר במניות מבוססות טוקניזציה. במקביל, פלטפורמת המסחר רובין הוד הודיעה על תוכנית לרכישת נתח מיעוט בבורסת Crypto.com כדי להרחיב את זירת החוזים העתידיים שלה.
ת"א: זינוק שנתי של 72% לסקטור האנרגיה
שבוע המסחר המקוצר (שני-חמישי) בבורסה בתל אביב, שסגר את שנת תשפ"ו העברית, החל במגמה חיובית, אך נחתם ביומיים רצופים של ירידות שערים עקב סנטימנט שלילי מוול סטריט והעלייה בתשואות האג"ח. ביום שישי בשבוע החולף, ערב ראש השנה, לא התקיים מסחר.
בסיכום שבועי ירד מדד ת"א 125 ב-1.88%, בעוד שמדד ת"א 35 איבד 0.98%. מדד ת"א 90, שעלה בחדות בשבוע הקודם, איבד השבוע 1.95%. מדד הבנקים איבד 0.81% ואילו מדד ת"א נדל"ן צנח 6.13%.
מניות הנדל"ן, נזכיר, היו הנהנות העיקריות מהורדת הריבית הנוספת של נגיד בנק ישראל. הנגיד והוועדה המייעצת לבנק המרכזי הודיעו ב-1 בספטמבר על הורדת הריבית לרמה של 3.25%. האינפלציה במשק הישראלי ממשיכה להתמתן וקצב האינפלציה השנתי עומד כעת על 1.5%, מתחת למרכז היעד השנתי של בנק ישראל.
בסיכום שנת המסחר העברית, המדדים המובילים בבורסת תל אביב עלו בחדות, עם זינוק של כ-36% במדד ת"א-35 ו-13% במדד ת"א-90. סקטור האנרגיה זינק בשנה העברית החולפת ב-72%, סקטור הביטוח הוסיף 70%, קלינטק 62% ופיננסים 40%.
חששות אינפלציה באירופה
הבורסות המרכזיות באירופה סגרו שבוע של ירידות שערים, עקב לחצים גיאופוליטיים ומקרו-כלכליים.
למרות התאוששות מסוימת במסחר ביום שישי, על רקע נסיגה יומית במחירי הנפט, המדדים המובילים באירופה רשמו את שבוע המסחר הגרוע ביותר שלהם מאז חודש יולי. המדד הפאן-אירופי 600 STOXX סגר בירידה שבועית של 2.14%, מדד הדאקס הגרמני איבד 2.63% בעוד שה-FTSE הבריטי וה-CAC הצרפתי איבדו כ-2% כל אחד.
הירידות באירופה נרשמו על רקע החלטת הבנק המרכזי האירופי (ECB) להעלות את הריבית ב-0.25% לרמה של 2.5% עקב ההערכה כי העליות במחירי האנרגיה ישאירו את האינפלציה גבוהה מהצפוי לאורך זמן. ב-ECB חוששים מתרחיש שבו הזינוק במחירי האנרגיה יתגלגל להעלאות מחירים בשאר תחומי הכלכלה.
העלייה במחיר הנפט והגז עקב ההסלמה הצבאית באיראן הייתה אחד משני הגורמים המרכזיים שהכתיבו את הירידות בבורסות אירופה. הגורם השני היה משבר תשואות האג"ח הממשלתיות באירופה, ובראשן האג"ח הגרמני שמשכו משקיעים וזינקו כתוצאה מכך לשיאים חדשים. עליית הריבית הביאה גם למימושים כבדים במניות הטכנולוגיה והצמיחה, הרגישות להעלאות ריבית.
ירידות גם במזרח הרחוק
שבוע המסחר החולף לא האיר פנים גם לבורסות במזרח הרחוק. המדדים המובילים ביפן, סין והונג קונג רשמו ירידות שערים שבועיות עקב זינוק במחירי הנפט הגולמי, עלייה בתשואות האג"ח הממשלתיות וחששות גוברים מהעלאות ריבית בארה"ב וביפן.
מדד הניקיי 225 סיים את השבוע בעלייה של 0.38% למרות ירידה של 1.9% במסחר ביום שישי. מדד השנחאי קומפוזיט ירד 1.07% ואילו מדד האנג סנג בהונג קונג צלל 2.7%.
על רקע המסחר בבורסות המזרח הרחוק, בלטה בשבוע החולף התכנסות פסגת מדינות ה-BRICS בהודו, שמדגישה ומבליטה את מאבק הכוחות הכלכלי והפוליטי בין סין להודו על השפעה במדינות מתפתחות.
החרפה במלחמת הסחר בין ארה"ב לקנדה
לסיום, מאבק כלכלי-פוליטי בולט שכדאי לשים אליו לב: מלחמת הסחר בין ארצות הברית לקנדה הסתחררה בשבוע החולף לנקודת רתיחה היסטורית, שעלולה לפגוע בשתי המדינות. קנדה וארה"ב נוקטות כעת בסדרת צעדי תגמול הדדיים, לאחר ששיחות הסחר בין המדינות קרסו.
קנדה הודיעה ב-8 בספטמבר על החלה רשמית של מכסי תגמול נרחבים על סחורות אמריקאיות. המכסים הוטלו על כ-700 מוצרים שונים המיובאים מארה"ב, בשווי כולל של 26.7 מיליארד דולר, שהם כ-20 מיליארד דולר אמריקאי.
שיעורי המכס החדשים נעים בין 15% ל-50%, עם הכפלת המכס על יבוא פלדה ואלומיניום מארה"ב ל-50%, לצד מיסוי כבד על מוצרי חלב, מוצרי חשמל ביתיים (מדיחי כלים ומכונות כביסה), ביגוד, רהיטים ומוצרי מזון קפואים. המהלך הקנדי הוגדר כ"דולר תמורת דולר, שיעור תמורת שיעור" למכסים בגובה 50% שהטיל ממשל טראמפ על סחורות קנדיות באוגוסט.
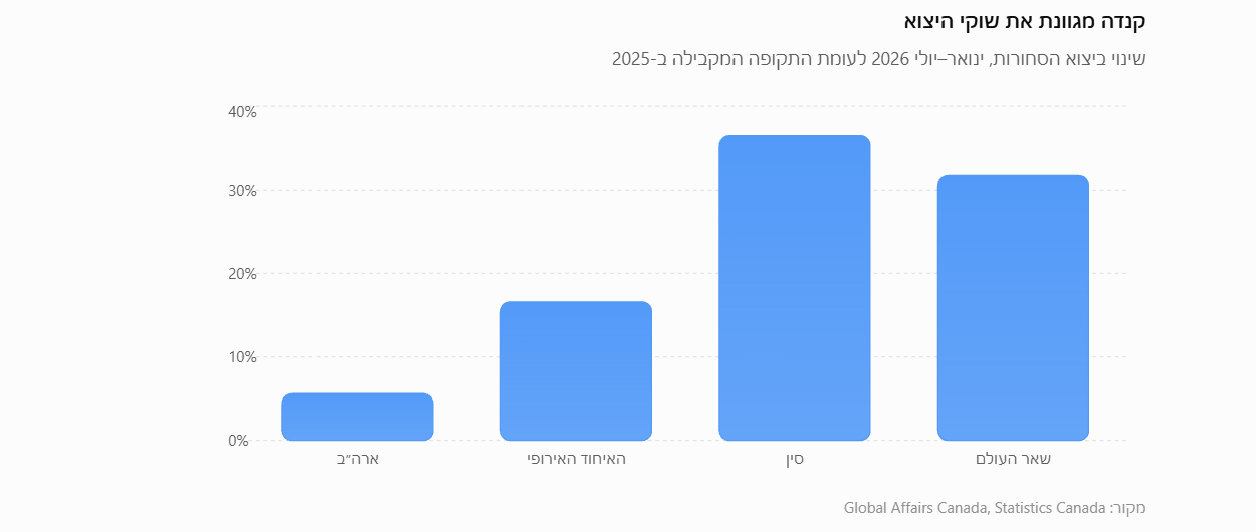
נשיא ארה"ב, דונלד טראמפ, הגיב בחריפות למהלך הקנדי והודיע בתגובה על החרמת יבוא מוחלטת מקנדה, שתיכנס לתוקפה ב-29 בספטמבר. ההסלמה הניכרת במלחמת הסחר בין המדינות עלולה לפגוע קשות בכלכלת קנדה, מאחר שכ-70% מהייצוא הקנדי מופנה לשוק האמריקאי. הפגיעה הצפויה ברשתות האספקה המשולבות של שתי המדינות עלולה לגרום עליית מחירים חדה של מוצרי צריכה בסיסיים, חומרי גלם לבנייה ומזון.
נכון לעכשיו, לא נקבע מועד לחידוש השיחות בין ארה"ב לקנדה בניסיון לפתור את המשבר.
מקורות לסקירה:
https://www.boi.org.il/publications/pressreleases/01-09-26/
https://www.ynet.co.il/economy/article/r1meubbtzg
https://www.reuters.com/markets/europe/european-stocks-rise-head-sharp-weekly-declines-2026-09-11/
https://www.wsj.com/livecoverage/stock-market-cpi-inflation-09-11-2026
https://www.cnbc.com/2026/09/10/stock-market-today-live-updates.html
https://www.nytimes.com/2026/09/11/world/asia/china-india-brics-summit.html
https://www.calcalist.co.il/world_news/article/r1cvhsddgg
נתוני המסחר -נכון ל-12.9.2026
| המדד / תאריך | 31.12.25
סוף 2025 |
31.8.26
סוף אוגוסט |
12.9.26
היום |
שינוי מתחילת ספטמבר | שינוי מתחילת השנה |
| נקודות | נקודות | נקודות | |||
| ישראל | |||||
| תל אביב 125 | 3,663 | 4,056 | 4,121 | .6%1 | 12.5% |
| תל אביב 90 | 3,808 | 3,794 | 3,828 | 0.9% | 0.5% |
| תל אביב 35 | 3,631 | 4,138 | 4,221 | 3.0% | 17.4% |
| תל בונד 20 | 425.4 | 437.8 | 438.45 | 0.4% | 3.07% |
| ארה"ב | |||||
| נאסד"ק | 23,242 | 26,370 | 26,333 | 1.1% – | 12.22% |
| S&P500 | 6,845 | 7,686 | 7,656 | 1.23% – | 10.9% |
| דאו ג'ונס 30 | 48,063 | 53,185 | 52,573 | 2.1% – | 8.3% |
| אירופה | |||||
| יורוסטוקס 50 (אירופה) | 5,791 | 6,420 | 6,325 | 2.35% – | 8.25% |
| פוטסי 100 (אנגליה) | 9,931 | 10,824 | 10,650 | 2% – | 6.8% |
| דאקס (גרמניה) | 24,490 | 26,258 | 25,568 | 3.4% – | 3.56% |
| קאק 40 (צרפת) | 8,149 | 8,334 | 8,179 | 2.6% – | 0.4% – |
| Italy ftse Mib 40 | 44,944 | 52,612 | 52,512 | 0.2% – | 16.8% |
| IBEX 35 (ספרד) | 17,307 | 19,974 | 19,838 | 8.5% | 4.5% |
| ביסט-100 (טורקיה) | 11,261 | 14,334 | 14,467 | 0.9% | 28.5% |
| אסיה ודרום אמריקה | |||||
| ניקיי 225 (יפן) | 50,339 | 66,311 | 64,011 | 1.6% – | 29.6% |
| Kospi (דרום קוריאה) | 4,214 | 6,820 | 6,909 | 1.3% | 60.3% |
| שנגחאי (סין) | 3,968 | 3,986 | 3,930 | -1.4% | -1.0% |
| האנג סנג (הונג קונג) | 25,630 | 25,566 | 24,805 | 2.4% – | 2.6% – |
| ניפטי 50 (הודו) | 26,141 | 24,080 | 23,398 | 2.5% – | 10.5% – |
| בווספה (ברזיל) | 161,125 | 177,418 | 186,844 | 6.06% | 16.87% |
| נכס | דולר | דולר | דולר | ||
| נפט ("טקסס מתוק") | 57.4 | 86.3 | 95.86 | 18% | 73.42% |
| זהב | 4,332 | 4,501 | 4,348 | 3.11% – | 0.2% – |
| ביטקוין | 87,700 | 78,900 | 77,339 | 2.02% – | 11.8% – |
| איתריום | 2,970 | 2,470 | 2,530 | 0.4% – | 17.3% – |
| שונות | תשואה לפדיון | תשואה לפדיון | תשואה לפדיון | ||
| אג"ח ארה"ב 10 שנים | 4.16% | 4.76% | 4.975% | ||
| מדד הפחד (Vix) | 14.9 | 14.9 | 15.84 |
המידע המפורט לעיל הינו מידע מקצועי מסייע בלבד ואין לראות בו כמידע עובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים המוזכרים בו ולכן אין לקבל על סמך מידע זה בלבד החלטות השקעה כלשהן. אין לראות באמור לעיל משום המלצה לביצוע פעולות ו/או ייעוץ השקעות ו/או שיווק השקעות ו/או חוות דעת בקשר עם המוצרים ו/או השירותים המוצעים על ידי קבוצת IBI בית השקעות בע"מ ו/או מוצרים ושירותים אחרים המוזכרים בו. האמור לעיל אינו מהווה עמדה בנוגע לכדאיות השקעה כלשהי, אינו מהווה תחליף לשיקול דעתו הפרטני של כל אדם בהתחשב בסיכויים ובסיכונים הטמונים בכל השקעה ואינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. המידע לעיל אינו מהווה תחליף לקבלת ייעוץ והדרכה מקצועיים על ידי מי שמוסמך לתיתם. כמו כן, על כל לקוח לפנות לקבלת ייעוץ והדרכה בקשר עם השקעתו הפוטנציאלית, לרבות ייעוץ מס המתחשב בנתוניו ומצבו המיסויי. אין לראות במידע האמור כעובדתי או כמידע שלם וממצה ואין לקבל החלטות השקעה כלשהן בהסתמך עליו בלבד. קבוצת IBI בית השקעות בע"מ לא תהיה אחראית כלפי כל אדם או תאגיד לכל נזק שעלול להיגרם לו כתוצאה משימוש בפרסום זה או הסתמכות עליו. אין באינפורמציה הניתנת לעיל משום הבטחת תשואה כלשהי. כל העושה במידע הנ"ל שימוש כלשהו – עושה זאת על דעתו בלבד ועל אחריותו הבלעדית. החברה ו/או הכותבים מחזיקים ו/או עלולים להחזיק חלק מן הניירות המוזכרים לעיל. IBI אמבן – ניהול השקעות בע"מ עוסקת בניהול תיקי השקעות ושיווק השקעות בלבד ואינה עוסקת בייעוץ.